
美国中期选举如何影响全球资产定价
潘忠显 / 2026-11-04
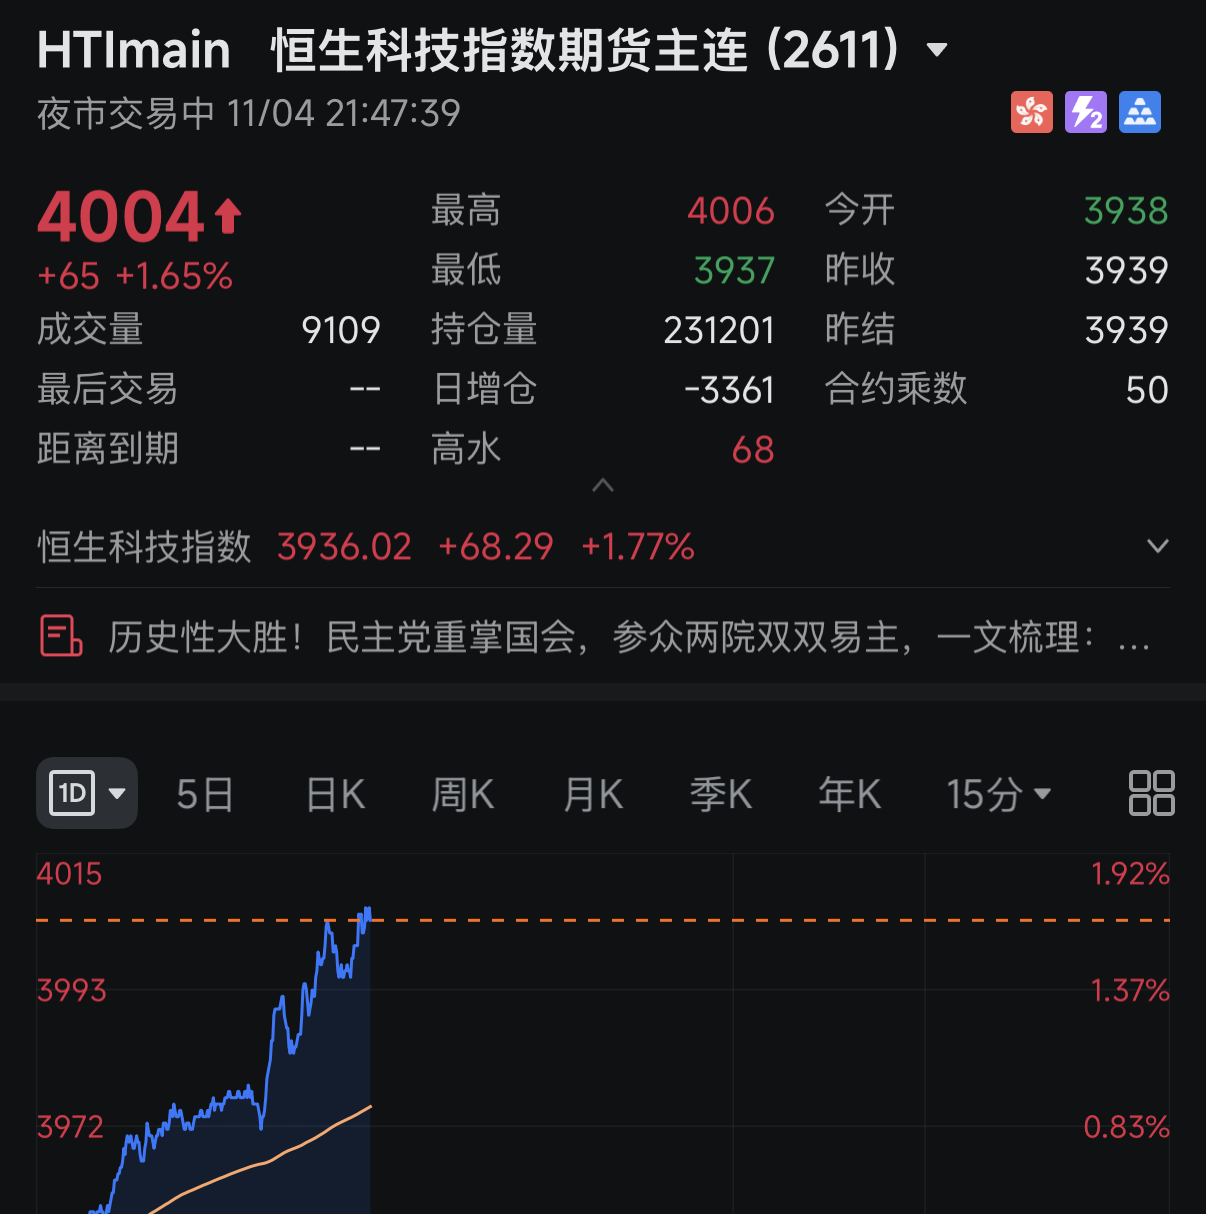
2026年11月4日午后,港股明显拉升,A股也同步回升。截至收盘,恒生指数上涨1.67%,恒生科技指数上涨1.77%。
反弹也逐渐扩展到全球股票市场。随着美国中期选举结果逐步明朗,美国股指期货从早前的下跌转向上涨,欧洲股市开盘走高。
与此同时,美元走弱,黄金上涨,现货金价重回每盎司4000美元上方。截至发稿,恒生科技指数期货夜盘继续上涨,相较恒指又有约1.7%的高水。
股票和黄金同时上涨,表面上似乎有些矛盾:一个常被视为风险资产,一个常被视为避险资产。但它们也可能受到同一组变量的推动—— 利率、美元,以及政策不确定性的变化 。
要理解这轮行情,关键是看选举结果如何改变市场预期,再通过这些变量传导到不同资产。全球市场的反弹并不意味着每个市场、每个板块都在同一时刻、以同样幅度上涨。
一、选举改变的,首先是预期
美国中期选举是当天全球市场的重要背景。随着计票推进,美联社先后报道民主党夺得参议院控制权、拿下众议院。这是媒体基于计票作出的胜负判断,不是各州已经完成法律认证,也不等于总统职位发生变更。
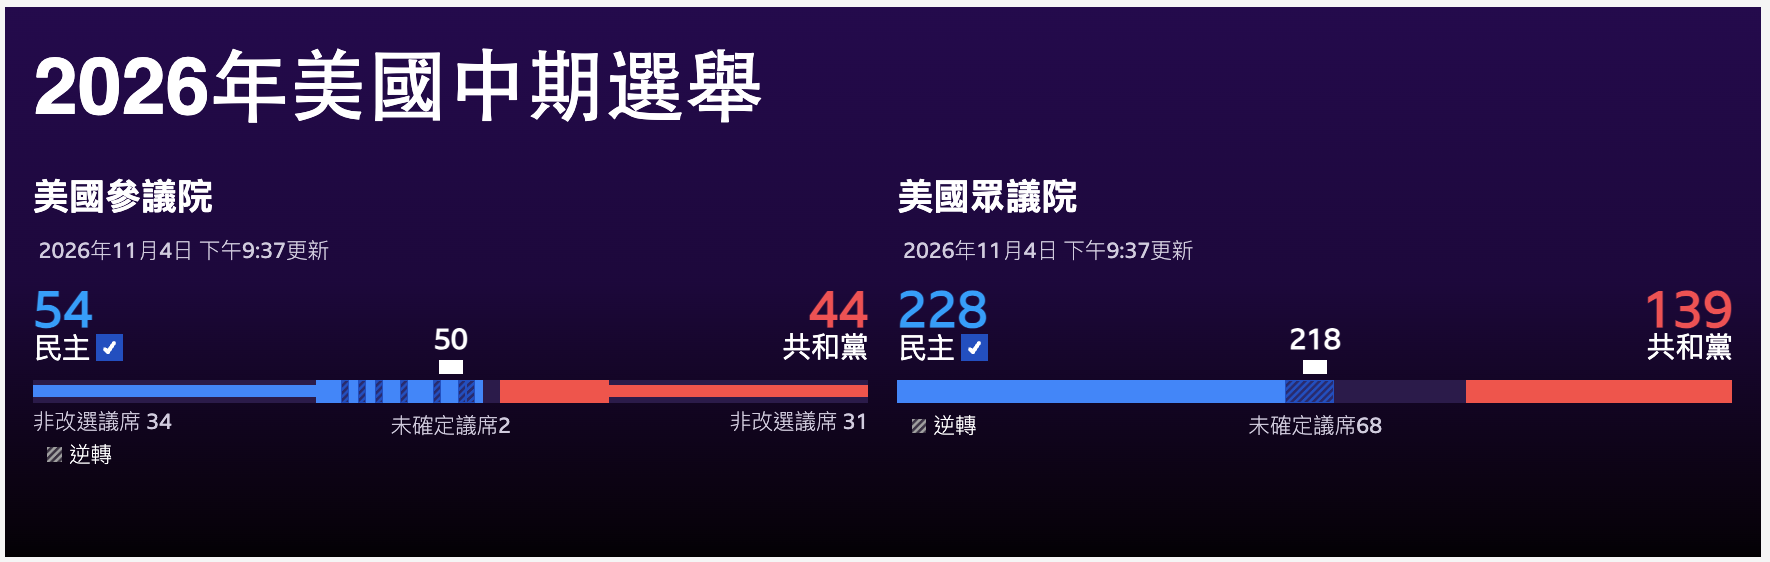
对市场而言,这意味着共和党统一控制华盛顿的局面受到打破,投资者开始重新评估未来的财政、监管和政策执行空间。
股票市场交易的不是“哪个党派天然利好股市”,而是 结果相对于此前预期发生了多大变化 ,以及这种变化如何影响企业利润和投资者要求的回报率。已经被充分预期的结果,未必带来新增上涨;超出预期的变化,才更容易触发重新定价。
下面几条传导路径,可以帮助理解市场为何出现这样的反应,但不能据此认定某一条路径就是当天行情的主要原因。
二、财政制衡、利率下降与成长股估值
如果市场认为国会制衡增强,会使新增减税和财政扩张更难推进,就可能下调未来国债供给、经济增长或通胀预期,推动美债收益率下降。
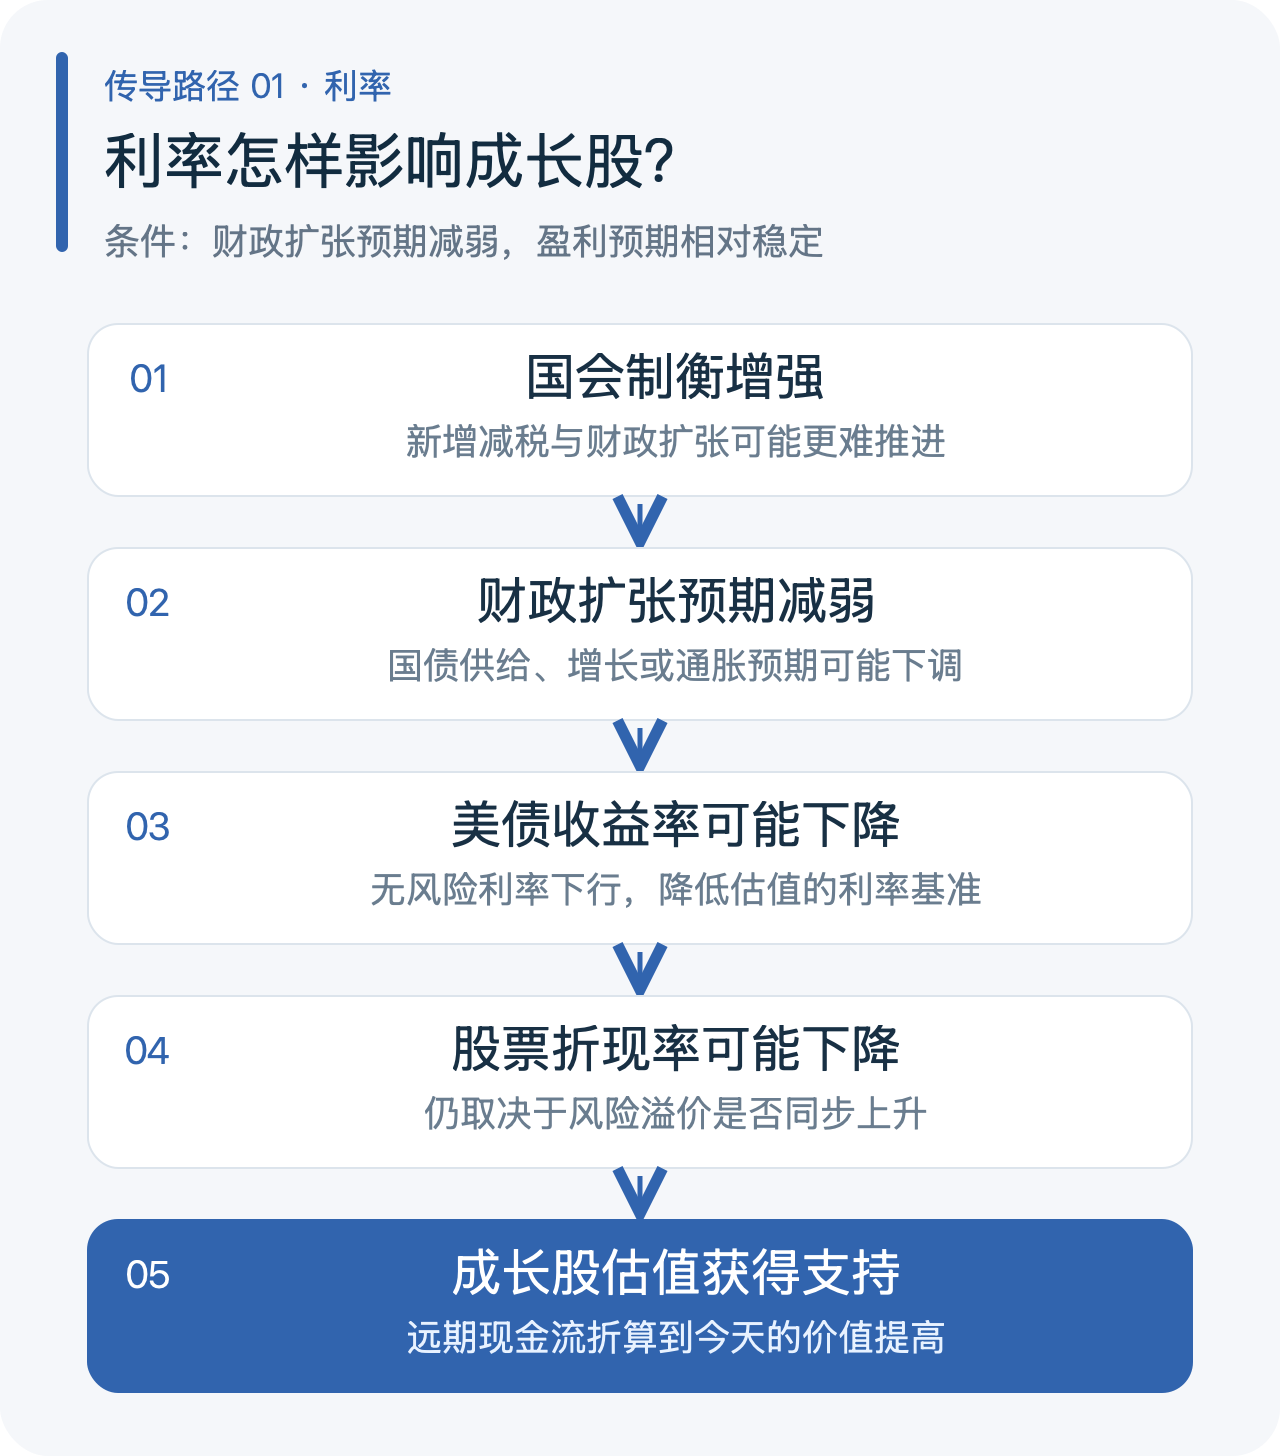
股票价值来自未来现金流的折现。在盈利预期不变时, 投资者要求的回报率越低,未来利润折算到今天的价值就越高 。部分科技和创新药企业的价值更多依赖远期现金流,因此可能对利率变化更加敏感;但“科技股”不是久期完全相同的一类资产。
这条链存在反向作用。如果选举同时带来更强的科技监管预期,或者利率下行源于经济衰退担忧,那么 监管风险上升、盈利预期下修,就可能抵消估值利好 。财政僵局和债务上限冲突也可能增加风险溢价。
当天较早时的路透社报道就体现了这种矛盾:美债收益率下降、美元走弱,但美国科技股期货一度受到AI监管担忧压制。因此,利率下降与科技股上涨之间不存在无条件的等号。
三、美元走弱与新兴市场金融条件改善
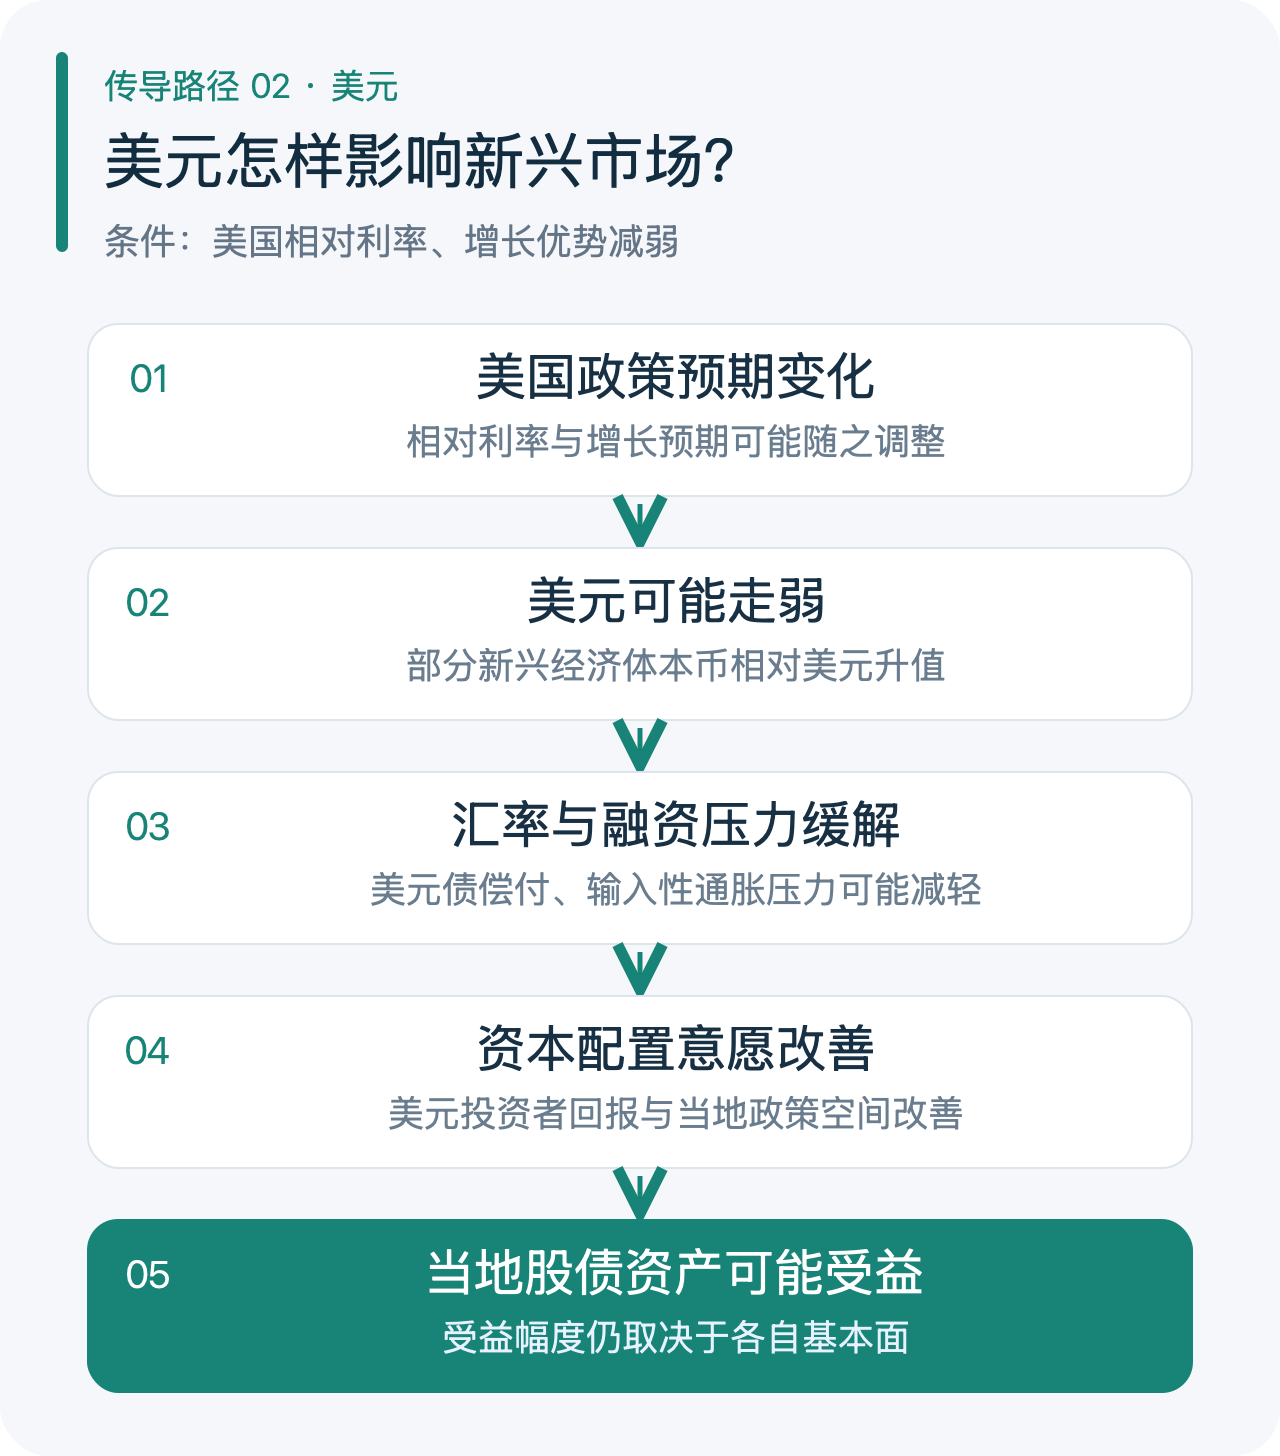
对新兴市场而言,美元可能比选举结果本身更重要。如果美国相对利率和增长优势减弱,美元可能走弱,进而 减轻部分新兴经济体的汇率和美元融资压力 。
| 渠道 | 可能的影响 |
|---|---|
| 美元负债 | 对以本币获得收入的借款人,本币升值可以降低同一笔美元债对应的本币偿债负担 |
| 外资回报 | 本地股票上涨之外,本币升值还能增加美元计价回报;本币贬值则相反 |
| 国内政策空间 | 汇率、输入性通胀压力缓解,部分央行更有空间支持经济 |
BIS研究发现,美元走弱与新兴市场本币债券、股票资金流入增加存在系统性联系。但这种关系有条件,并不意味着美元一跌,所有新兴市场就会同步上涨;美元若因全球避险需求而走强,传导也可能反转。
香港还具有特殊性。港元与美元挂钩,不能直接套用其他新兴市场“本币升值”的全部逻辑。港股更多受到美元利率、全球资产配置和中国资产风险溢价变化的影响。美债长端收益率、联储政策利率与HIBOR不是同一指标,本地融资利率还取决于港元资金供求,不会同步等幅变化。
四、政策风险重估,而非利润立即改善
对于中国科技和医药企业,另一条可能的路径是政策风险折价变化。如果投资者认为某项出口限制、采购限制或跨境合作障碍未来更难推进,就可能降低对相关企业的风险折价。 即使当期利润没有变化,股价也可能先行上涨 。
但必须有具体政策作为中间环节。“民主党获胜”不能直接替换为“对华限制放松”,更不能据此认定科技、医药的涨幅主要由选举贡献。
当天午间,药明康德、药明生物等医药股确实明显上涨,但同期亚洲部分芯片股承压。这说明,即便同受选举影响,不同行业也可能交易完全不同的政策预期。
五、股票和黄金为何可能一起上涨
回到开头的问题,股票与黄金同时上涨,并不难理解: 美元走弱和实际利率下降,既可能支持股票估值,也可能降低持有黄金的机会成本 。两类资产不必始终朝相反方向运行。
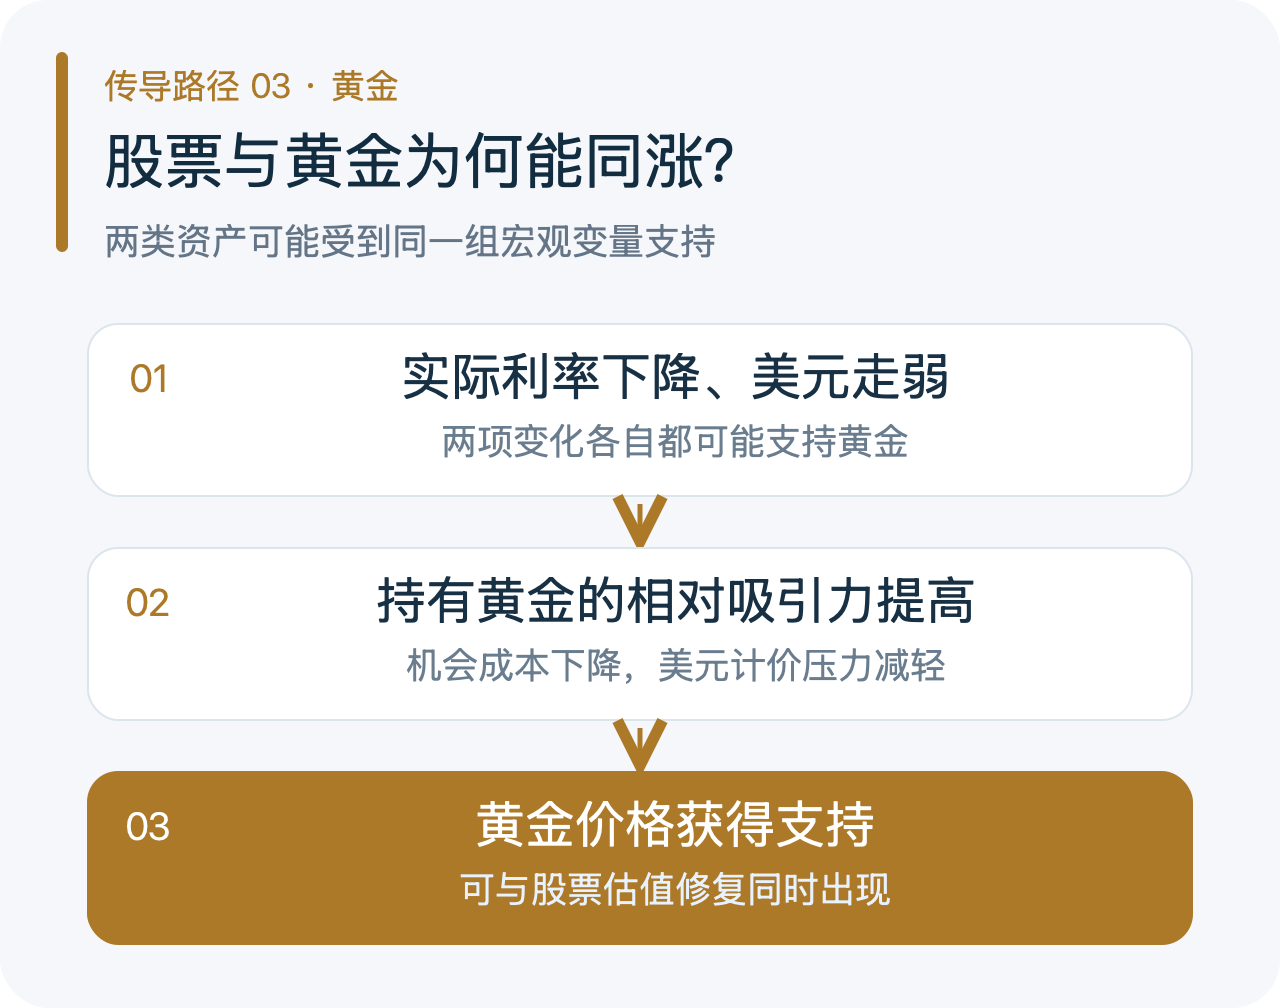
另一个值得讨论的角度是: 民主党胜选后,国会制衡增强,是否可能降低战争风险,进而影响利率、科技股和黄金 ?这条路径有一定讨论空间,但其中每一步都有条件。
国会制衡增强,可能影响军事拨款和授权,但不能直接等同于总统立即失去军事行动能力或战争即将结束。
冲突缓和可能降低能源通胀压力,也可能减少美债和黄金的避险需求。黄金同时承受实际利率下降、美元走弱的潜在利好,以及避险需求下降的潜在利空。名义利率下降不保证实际利率下降,最终需要观察不同力量的净作用。
六、为什么有些板块没有同步反弹
这轮行情的另一个重要特征,是 指数反弹与板块分化同时出现 。市场对宏观环境的重新定价,并不会均匀传导到每个行业;不同行业对利率、汇率和政策变化的敏感度,也存在明显差异。比如,我今天跌幅超过 1%:
当天的收盘表现就体现了这种分化:半导体、创新药和黄金股走强,部分消费股却逆势下跌。茶饮、啤酒、体育用品和乳制品等方向表现偏弱,例如蜜雪集团下跌约3%,华润啤酒下跌约1.9%,滔搏下跌约2.7%,中国飞鹤下跌约2.4%。大盘上涨,显然并不意味着所有行业都在同步修复。
从传导机制看,如果市场主要交易的是利率下降、科技估值修复或特定政策风险缓和,消费股未必是最直接的受益方向。这些企业能否持续重估,还取决于终端需求、销售表现、竞争格局和利润率等经营预期能否改善。 宏观环境提供的估值支持,不能直接替代企业自身的盈利增长 。
七、结语:从政策预期到行业定价
从港股午后拉升,到全球股市反弹、黄金上涨,理解这些价格变化,需要把选举结果放回完整的传导链条中: 权力格局变化影响财政与监管预期,利率、美元和风险溢价随之调整,再作用于不同资产的估值 。选举是预期变化的触发点,资产价格如何反应,还取决于这些中间变量的变化方向与幅度。
同样的宏观变化,落到不同行业,结果也会不同。成长股可能更敏感于折现率和政策风险,消费股更需要需求与利润预期的配合,黄金则同时受到实际利率、美元与避险需求的影响。这也解释了为什么股票与黄金可以同涨,而部分消费股仍然下跌。
宏观预期重估可以先于企业盈利变化,但 一轮反弹能否延续,仍要看盈利与估值能否相互支撑 。指数描绘的是市场整体的方向,板块之间的分化,则呈现了市场对不同增长前景与风险的判断。