
腾讯跌了四成,只怪AI吗?
潘忠显 / 2026-10-26
免责声明:本文仅为个人观察和讨论交流,不构成投资建议,也不推荐任何证券或交易策略。市场有风险,投资需谨慎。文中的历史行情、统计关系和情景举例,不代表未来表现;跨境投资还涉及汇率、流动性及政策等风险。
最近,网上刷到好多分析腾讯股价下跌的,大家给了许多解释:AI投入越来越大,回报却还需要时间;竞争对手不断进攻,腾讯会不会失去下一代互联网的入口;游戏、广告等主业还能不能维持增长;公司赚到的钱,能否同时支持AI投入、回购和分红?
这些问题当然值得研究。但如果只盯着公司的经营细节,可能会忽略公司之外的影响。
一、腾讯之外,还有恒科
先看一个很有意思的数字巧合。近一年多,恒生科技指数和腾讯的价格走势颇为相似。
| 观察时点 | 腾讯控股(港元) | 恒生科技指数(点) |
|---|---|---|
| 2025年10月2日盘中高点 | 683.00 | 6,715.46 |
| 2026年10月23日盘中低点 | 378.00 | 3,781.23 |
| 价格跌幅 | 44.66% | 43.69% |
(腾讯使用未复权报价,跌幅未计现金分红。这是指定日期高低点之间的价格比较,不是收盘价收益率、持有期总回报或整个区间的最大回撤。)
两者的调整幅度都超过四成,连首尾数字都颇为相似。 把两条曲线放到同一个起点后,也能看到相近的走势。
下图统一采用2025年10月2日至2026年10月21日的日线收盘数据,腾讯使用前复权价格,起点均设为100。上表则展示指定日期的盘中高低点,两者口径不同。
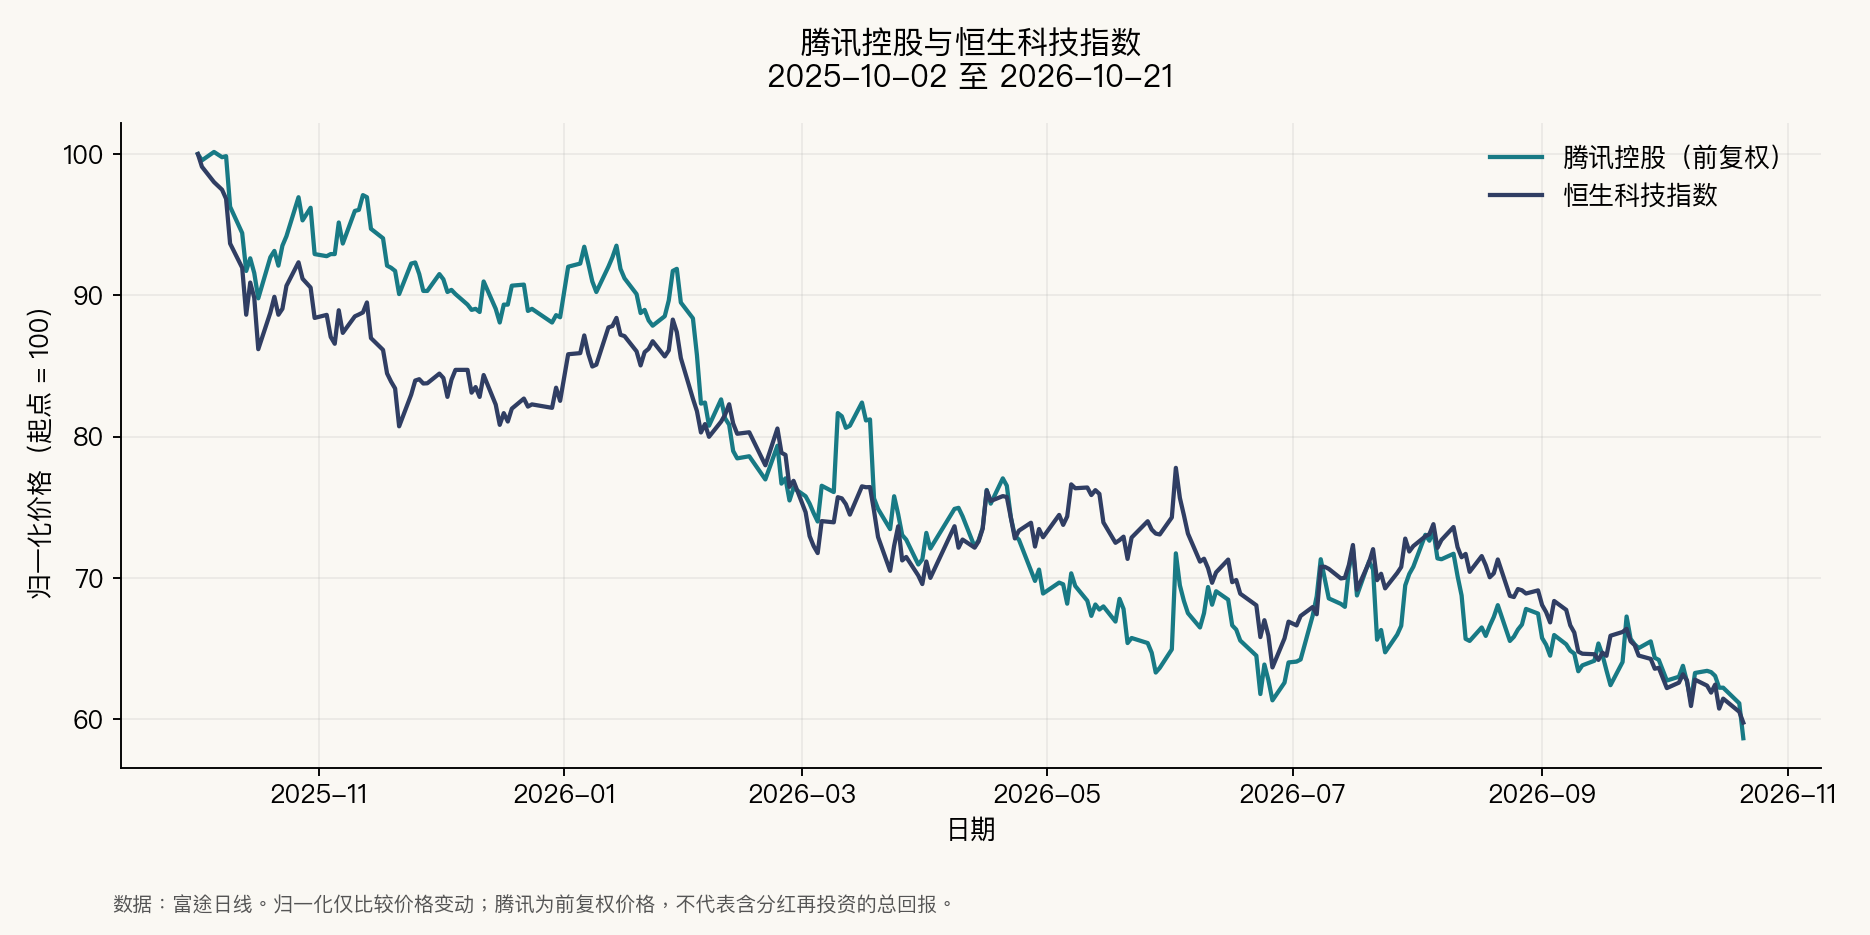
在这个样本里,腾讯与恒科的价格水平相关系数约为+0.95,每日涨跌相关系数约为+0.75。前者直接比较各日的股价和指数点位,反映这段时间两条价格曲线的相似程度;后者先计算相邻观察日的对数收益率,再比较涨跌变化是否同步。也就是说,它们不仅长期走势相近,短期波动也具有较强的同向联系。
这里使用的是Pearson相关系数,取值范围是 -1到+1 :越接近+1,表示两组数据的正向线性联系越强;越接近-1,表示反向线性联系越强;接近0,则表示线性联系较弱。每日涨跌相关系数为0.75,说明腾讯的下跌,不是一个完全孤立的公司故事。
谁拖累了谁
看到这里,聪明的你自然会反问:腾讯本来就是恒科的重磅成分股,腾讯跌了,指数跟着跌,不是很正常吗?
腾讯的权重其实只占约8%,并没有占据指数的半壁江山。恒科里还有阿里、小米、美团、京东、中芯国际等不同业务的公司。它们的商业模式各不相同,却可能共同受到盈利预期、行业竞争和资金定价环境的影响。
做一个极简假设:某只股票初始占指数8%,其他股票都不动,它自身下跌40%,直接带来的指数跌幅大约是3.2%。这说明,指数下跌四成,不能仅由一只约8%权重股票的下跌解释。
这提示我们,多家公司的价格,可能正在承受某些共同压力。
二、美债收益率
如果把视线从公司移开,还有一条值得一起看的曲线:美国10年期国债收益率。
同样在2025年10月2日至2026年10月21日,美国财政部公布的10年期国债日度收益率,从约4.10%升至5.13%,腾讯和恒科则明显下行。
按共同观察日期比较,收益率水平与腾讯、恒科价格水平的相关系数分别约为 -0.78和-0.81 。走势图上的反向关系,确实相当明显。
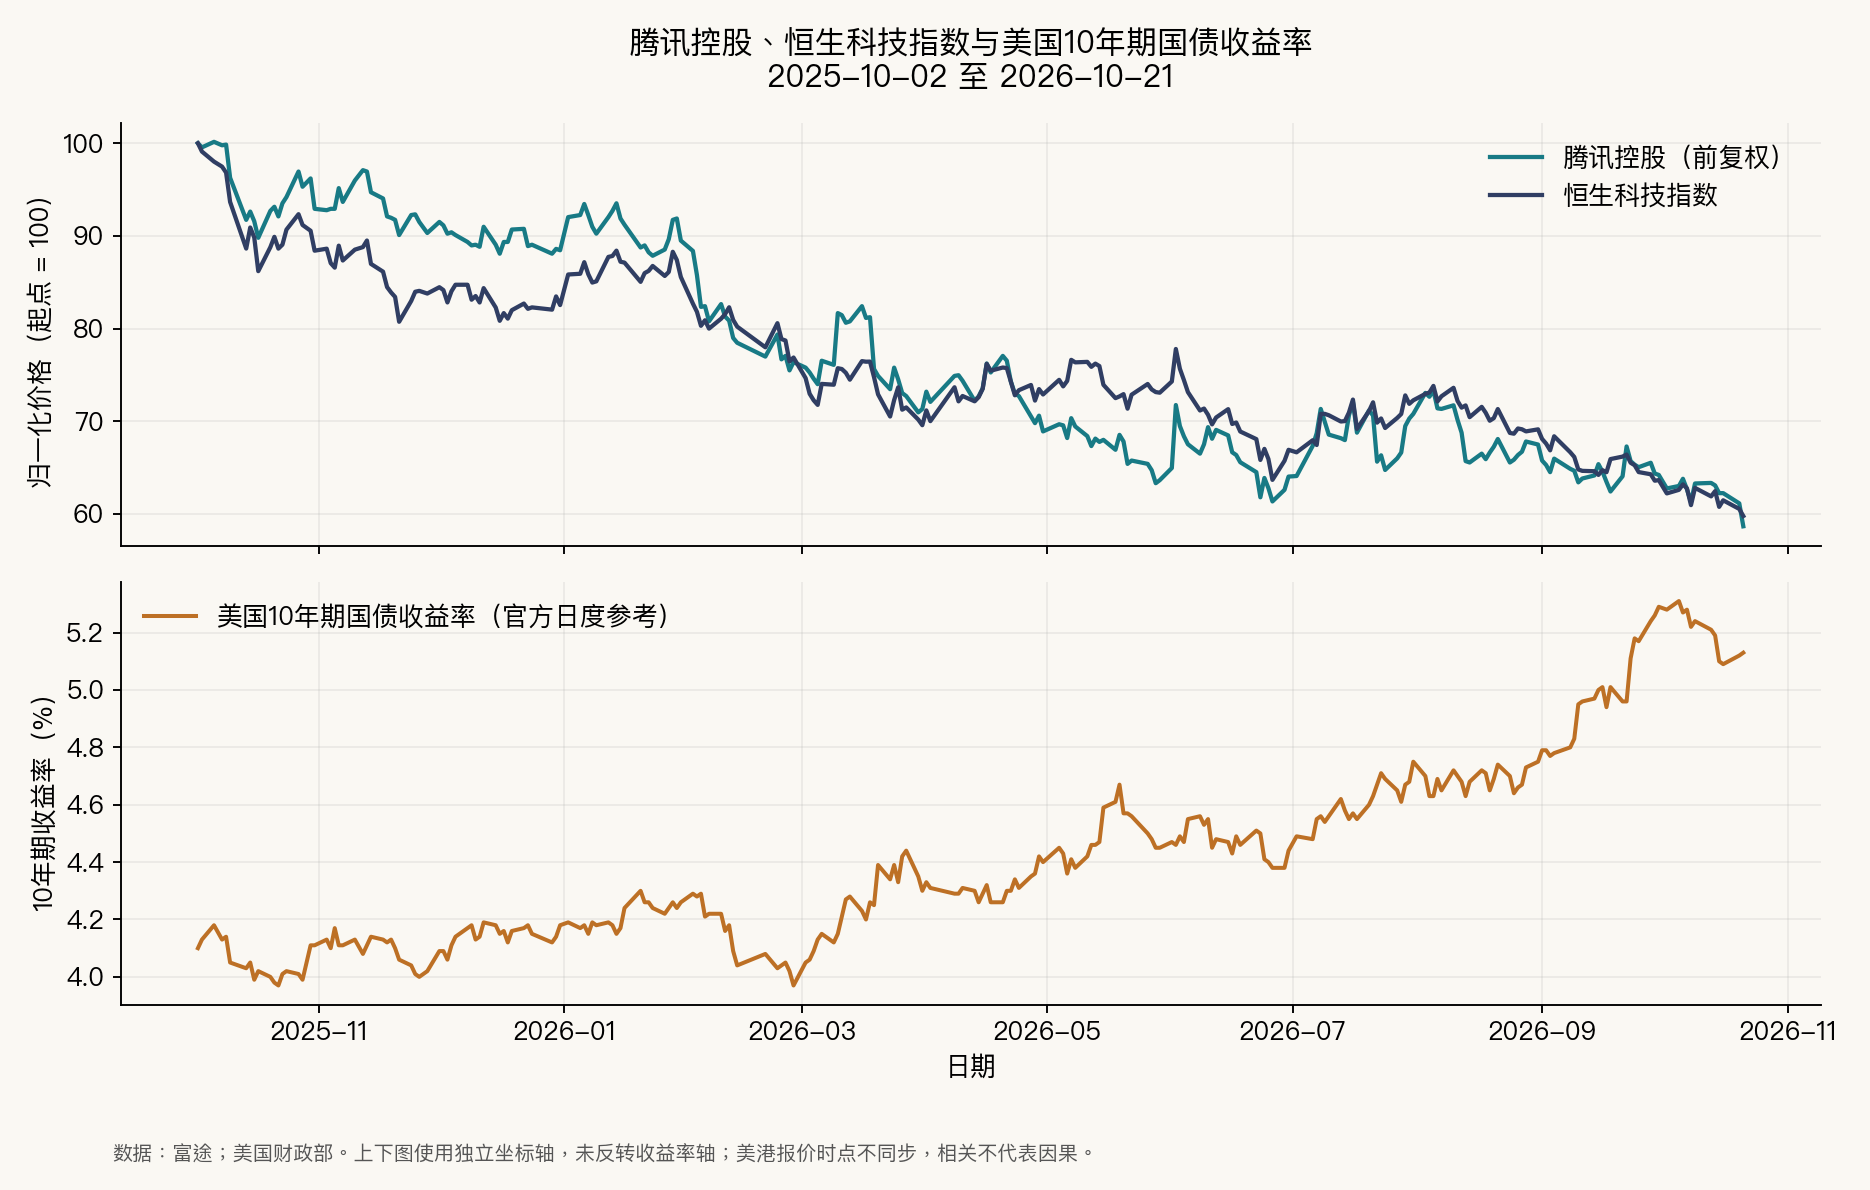
这是长期走势层面的反向关系,不等于美债收益率每天涨一点,腾讯第二天就必然跌一点。 短期变化的联系远没有两条长期曲线看起来那么紧密。
真正重要的是,美债收益率为什么有能力影响远在香港的股票定价?
投资者愿意付的钱变少了
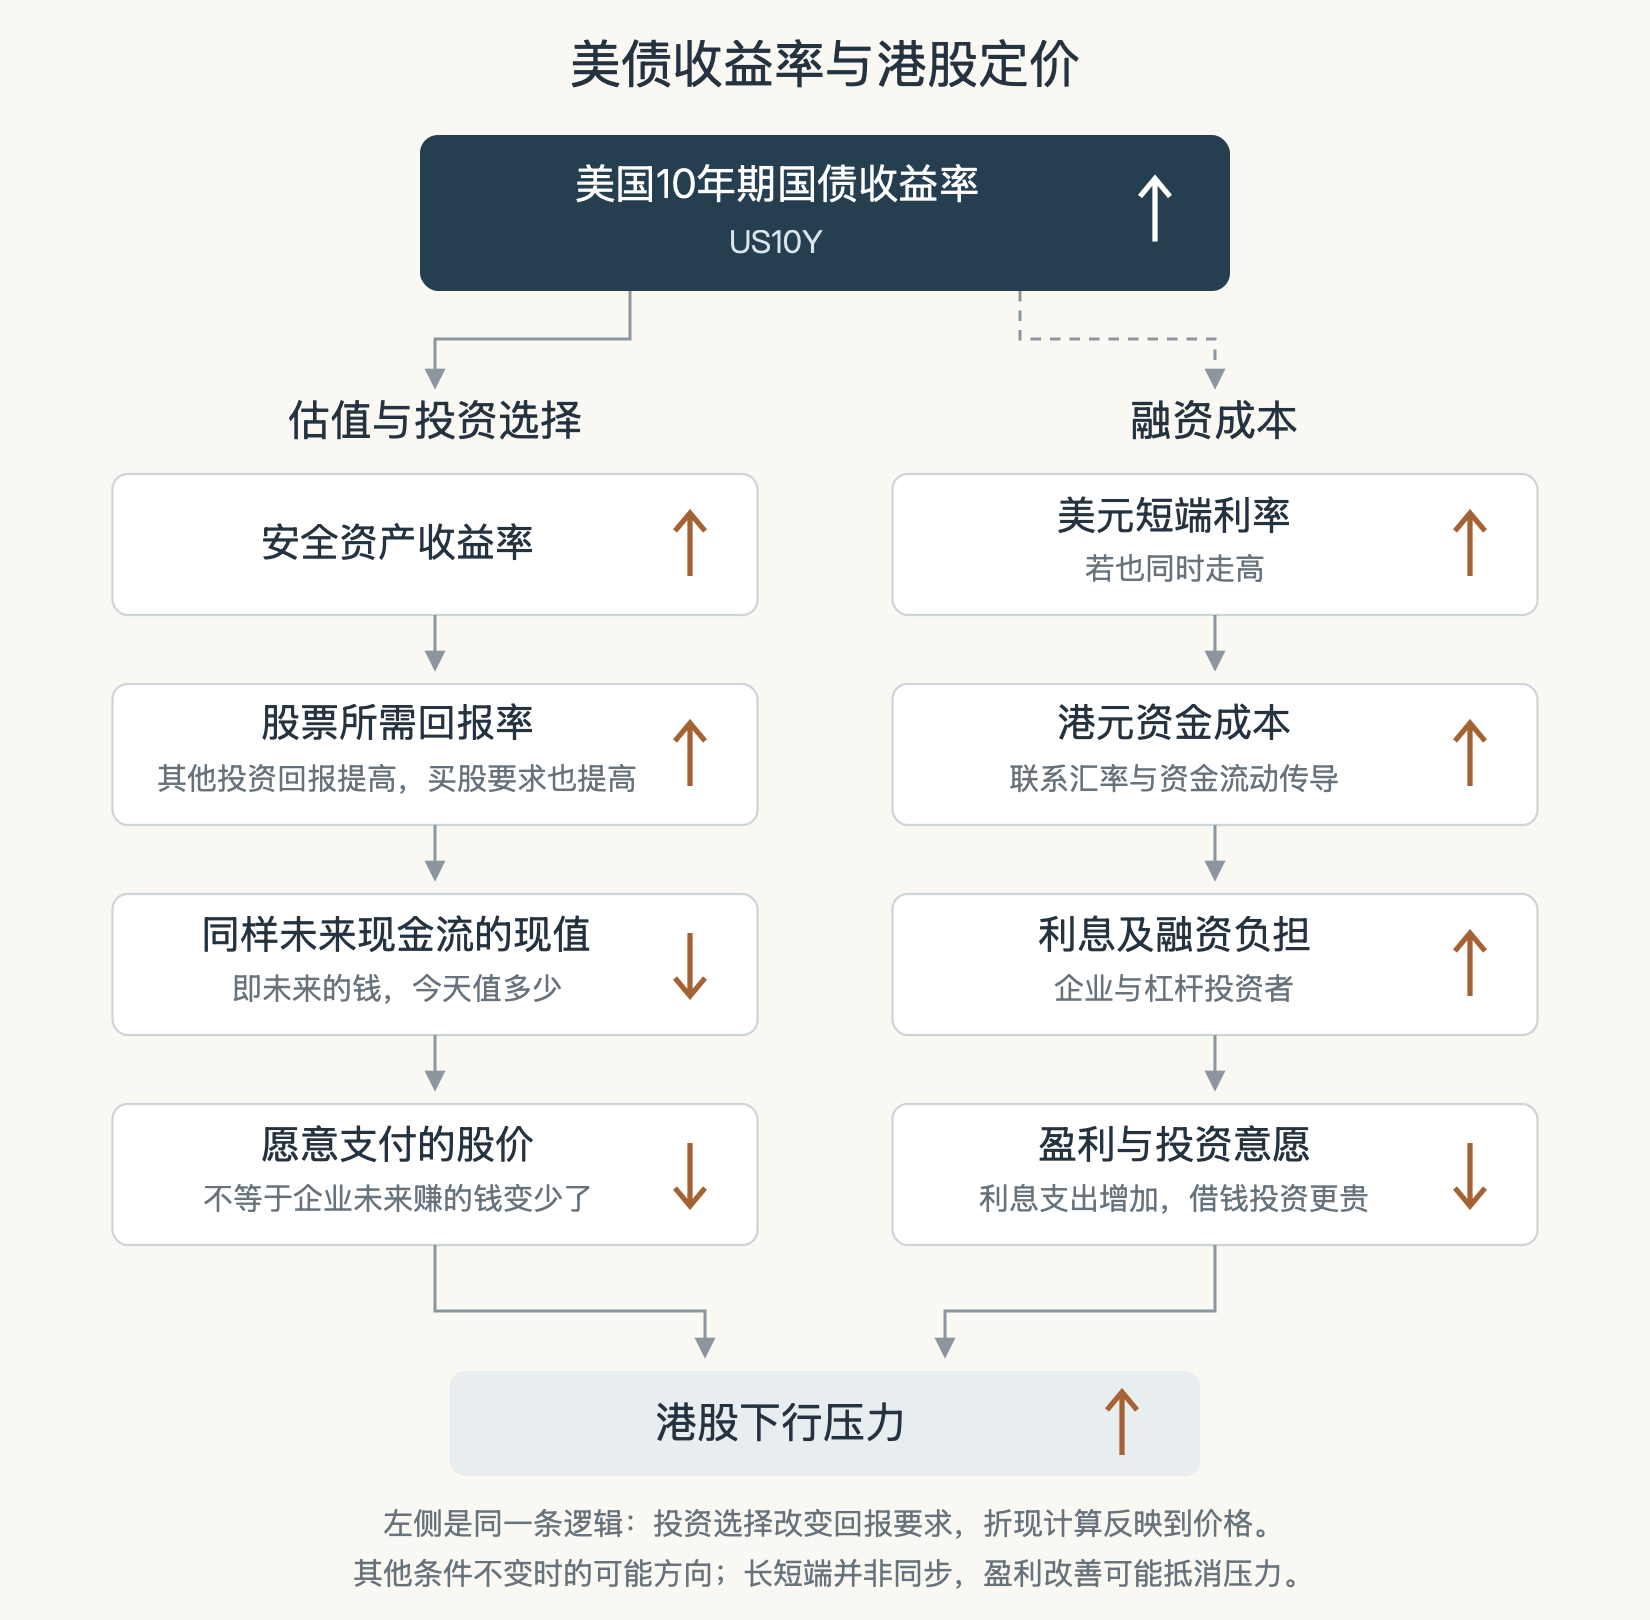
资金不会只在腾讯和其他港股之间做选择。对美元计价投资者来说,当美国国债提供的收益率提高,买股票就需要更有说服力的增长或风险补偿。如果未来能赚的钱没有增加,投资者可能就会要求一个更低的买入价格。
一个简单例子:假设一项投资一年后确定能拿回100元。如果要求的年回报率是4%,今天最多愿意付约96.15元;如果要求的回报率提高到5%,今天最多就只愿意付约95.24元。
一年后的100元没有变,变的是今天愿意付多少钱。 把未来的钱换算成今天的价值,估值计算里叫作“折现”。
股票的未来现金流并不确定,还需要额外的风险补偿,但估值的道理类似:其他投资的回报提高,持有股票的机会成本就提高;在未来盈利预期和风险补偿要求等其他条件不变时,投资者要求的回报率随之提高,愿意支付的价格就会降低。
一部分投资者可能直接降低股票配置。同时,对于更依赖远期增长的科技资产,这种估值变化尤其值得关注。
公司还在增长,股价却下跌,有时不只是市场在下调“能赚多少”,也是在下调“愿意给多少倍”。
借钱的成本变高了
港股还有一层特殊背景:港元实行联系汇率制度,兑美元维持在7.75至7.85的兑换保证区间。
如果美元短端利率也走高,资金流动和套息活动等机制可能推动港元资金成本上升。企业续借贷款、发行新债,或者投资者融资买股,都可能需要支付更高的利息。 在收入等其他条件不变时,利息负担增加会压低企业利润,也可能降低投资者借钱买股的意愿。
腾讯最近的美元债,就提供了一个具体参照。根据公司2026年10月22日披露的发行完成及上市公告,2036年到期的13亿美元票据,年票息为6.10%;2046年到期的5亿美元票据,年票息为6.75%。 美元融资成本并不是一个只存在于估值模型里的抽象数字,它也会体现在企业新发行债券的付息安排中。
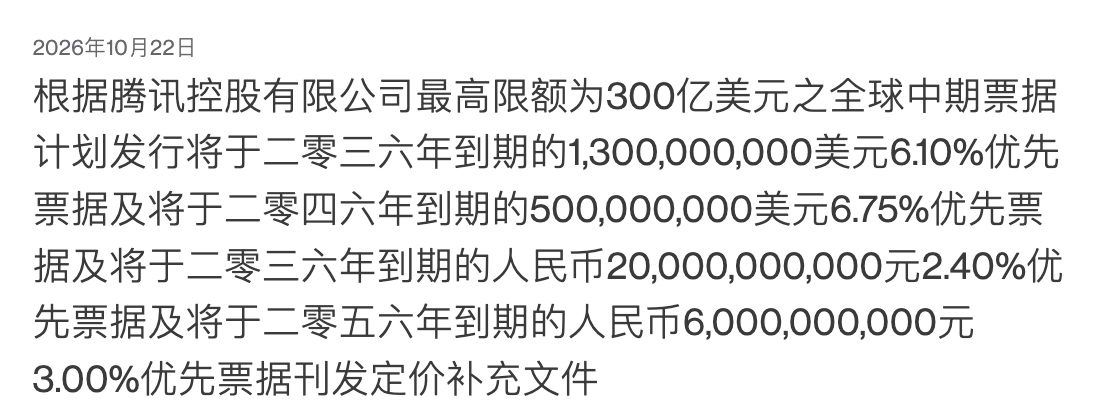
需要注意,这两笔是固定票息美元债,并不会因为市场利率随后上涨就自动加息;票息也不等于计入发行价格、费用及可能的汇率对冲后的综合融资成本。它们反映的是这次美元融资的条款,不能直接当作港元贷款利率,或据此判断腾讯整体利息支出增加了多少。
前一条主要改变投资者愿意给股票什么价格;这一条还可能改变企业实际要付多少利息,以及投资者能承担多少融资。
美国10年期收益率、联邦基金利率和香港银行同业利率,不是同一个指标,但它们通过市场预期和资金流动相互联系。美债收益率更像是港股所处的一部分“定价环境”,而不是控制所有股票涨跌的遥控器。
不过有一个反例值得记住:如果美债收益率上升,是因为经济增长预期变好,而企业盈利的改善更强,股票也可能上涨。利率上行对估值的压力,可能被盈利增长抵消。
三、人民币升值有哪些影响
另外一条看上去有点矛盾的线,是人民币汇率。
近一年,美元兑离岸人民币从7.1附近走向6.7附近,同期美元指数不降反升,从约97.85升至101.78。这体现了人民币自身的相对强势。
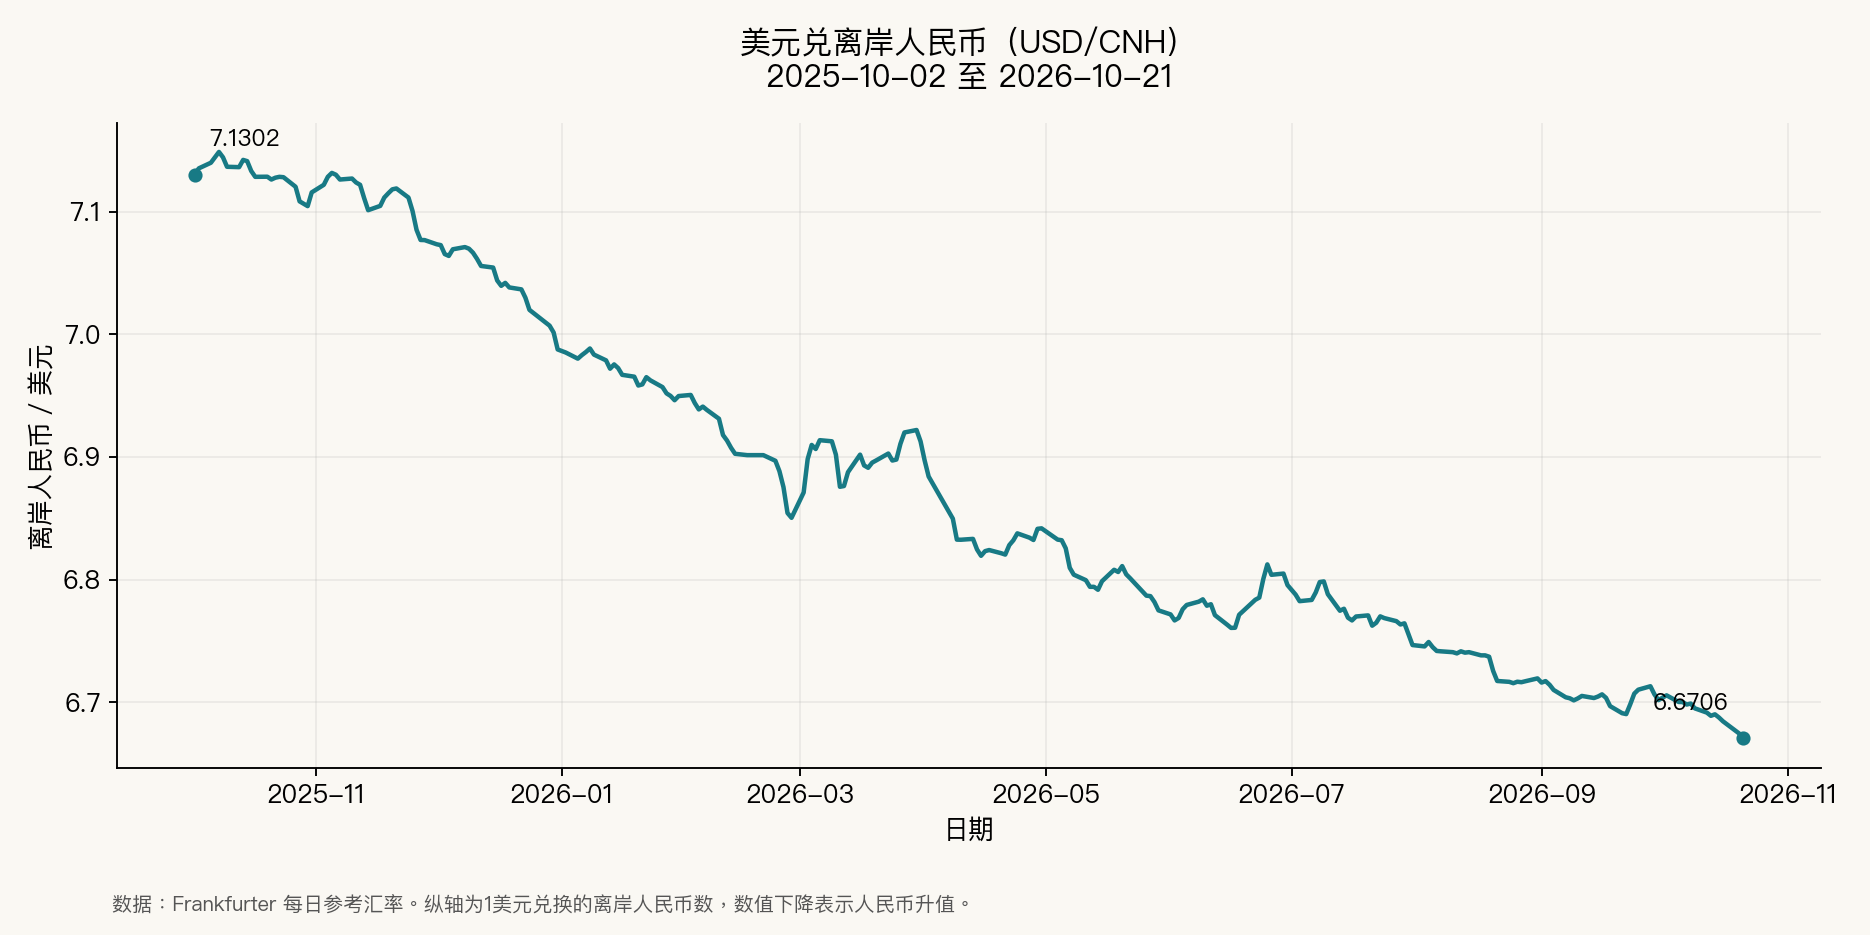
按常见的估值逻辑,人民币升值原本有利于一部分在港上市中资股。对于主要以人民币赚钱、股票却以港元报价的企业,可以这样理解:
人民币升值 → 同样的人民币盈利,折算成港元后更多 → 在估值倍数不变时,港元股价获得支撑。
但是人民币在走强,为什么腾讯和恒科却在下跌?
汇率首先是外汇供求的价格,而股票首先是未来盈利与风险的价格。
出口企业收到美元后,换成人民币支付工资、采购原料或归还贷款,会增加美元供给、支持人民币。但这笔钱可能用于日常经营、设备投资或偿债,不一定进入香港,更不一定买入腾讯。
人民币持续走强,可能是贸易结算、企业结汇、跨境资金流动、美元变化和政策预期等因素共同作用的结果。而科技股也可以因为另外一些力量承压。两件事完全可能同时发生。
为什么应该关注汇率
对大陆投资者来说,最终是用人民币衡量资产的。人民币升值时,跟前面说的「公司的人民币利润折成港元时更值钱」相反;投资者手里的「港元资产换回人民币时,汇率会减少其人民币计价价值」。
比如一只港股下跌20%;与此同时,1港元能兑换的人民币从0.90元降到0.85元。人民币计价的资产价值就变成:
原来的80% × 汇率变化后的94.44% ≈ 原来的75.56%。
也就是说,人民币口径的损失约为24.44%,而不只是股票报价上的20%。
眼光放宽
当我们为腾讯的下跌寻找理由时,不妨再多问几句:是它自己出了问题,还是同行也在跌?是盈利预期变了,还是市场愿意给的估值变了?港元股价之外,人民币计价的收益又发生了什么变化?
这些问题未必马上有答案,却能让我们少一点对单一解释的依赖。
把公司研究深,也把世界看宽。 同一份财报,放在不同的利率、汇率和资金环境里,市场可能给出不同的价格。
下次再看到一只股票大涨或大跌,除了问“这家公司怎么了”,也问问:它所处的世界,发生了什么变化?